Comment financer son projet grâce aux aides pour une pompe à chaleur air/eau ?
Financer une pompe à chaleur air/eau en 2026 revient à empiler trois étages. Les primes baissent d’abord la facture : MaPrimeRénov’ et la prime CEE, ou l’offre intégrée de l’État pour les ménages modestes. La TVA à 5,5 % s’applique ensuite directement sur le devis. Un prêt sans intérêts étale enfin ce qui reste à payer. Sur un devis de 12 000 € TTC, ce reste va d’environ 1 200 € pour un ménage très modeste à plus de 9 000 € pour un ménage aisé en zone climatique douce.
L’ordre des démarches pèse autant que le montant des aides : l’offre CEE doit être acceptée avant la signature du devis, la demande MaPrimeRénov’ déposée avant les travaux, et le choix entre achat aidé et offre intégrée tranché avant tout dossier à l’Anah. Ce guide vous aide à monter votre plan de financement, à calculer votre reste à charge et à organiser votre trésorerie du devis jusqu’au dernier versement.
Financer sa pompe à chaleur air/eau : ce qu’il faut retenir
- Trois montages existent : l’achat aidé (MaPrimeRénov’ + prime CEE), l’offre intégrée de l’État ouverte le 1er octobre 2026 aux revenus très modestes et modestes, ou la prime CEE seule pour les ménages aisés et les locataires. Les deux premiers ne se cumulent pas.
- Les aides sont plafonnées à 90 %, 75 % ou 60 % d’une dépense retenue de 12 000 € au plus, selon vos revenus. Chaque euro de devis au-delà reste pour vous.
- Le reste à charge se finance à taux zéro avec l’éco-PTZ (15 000 € pour une pompe à chaleur seule, sans condition de ressources), ou avec le prêt avance rénovation, remboursé à la vente du logement.
- La trésorerie se prépare : MaPrimeRénov’ est versée après les travaux, sauf l’avance de 50 % réservée aux ménages très modestes.
- 2027 change la donne : le gouvernement annonce un financement des pompes à chaleur par les seuls CEE à partir du 1er janvier 2027, sans MaPrimeRénov’. Aucun texte ne fixait encore les montants début novembre 2026.
Budget d’une pompe à chaleur air/eau : la base sur laquelle se calculent les aides
Avant de chercher les aides dédiées à la PAC air-eau, il faut connaître la somme sur laquelle elles vont s’appliquer. En 2026, la plupart des devis de pompe à chaleur air/eau posée, chaudière déposée et mise en service comprise, se situent entre 12 000 et 14 000 € TTC pour une maison individuelle.
Ce chiffre ne sert pas tel quel au calcul. L’Anah retient une dépense éligible de 12 000 € TTC au maximum pour une pompe à chaleur air/eau, remises de l’entreprise déduites. Deux conséquences pour votre plan de financement :
- sur un devis de 14 000 €, les 2 000 € au-dessus du plafond ne reçoivent aucune aide : ils s’ajoutent directement à votre reste à charge ;
- une remise commerciale de 1 000 € fait baisser la base de calcul, donc le plafond de cumul des aides. Elle ne réduit pas votre reste à charge d’autant.
Certains postes du chantier échappent aussi aux primes. Mieux vaut les identifier dès le premier devis pour prévoir leur financement.
| Poste de dépense | Couvert par les primes ? | Comment le financer |
|---|---|---|
| Pompe à chaleur, pose, raccordements, mise en service | Oui, dans la limite de 12 000 € retenus | MaPrimeRénov’, prime CEE, puis éco-PTZ pour le solde |
| Dépose de l’ancienne chaudière par l’installateur | Oui, et exigée pour obtenir le Coup de pouce Chauffage | Incluse dans le devis principal |
| Dépose d’une cuve à fioul | Oui, par une prime MaPrimeRénov’ distincte (1 200, 800 ou 400 €) | Ligne séparée sur le devis, plafond de 4 000 € de dépense |
| Désembouage, remplacement de radiateurs inadaptés | Selon la façon dont le devis les présente | Éco-PTZ, qui accepte les travaux induits indispensables |
| Augmentation de puissance du compteur électrique | Non | Budget personnel, à chiffrer avant de signer |
| Entretien obligatoire tous les 2 ans (PAC de 4 à 70 kW) | Non, sauf dans l’offre intégrée qui l’inclut pendant 3 ans | Budget annuel de fonctionnement |
Achat aidé, offre intégrée ou prime CEE seule : choisir son montage de financement
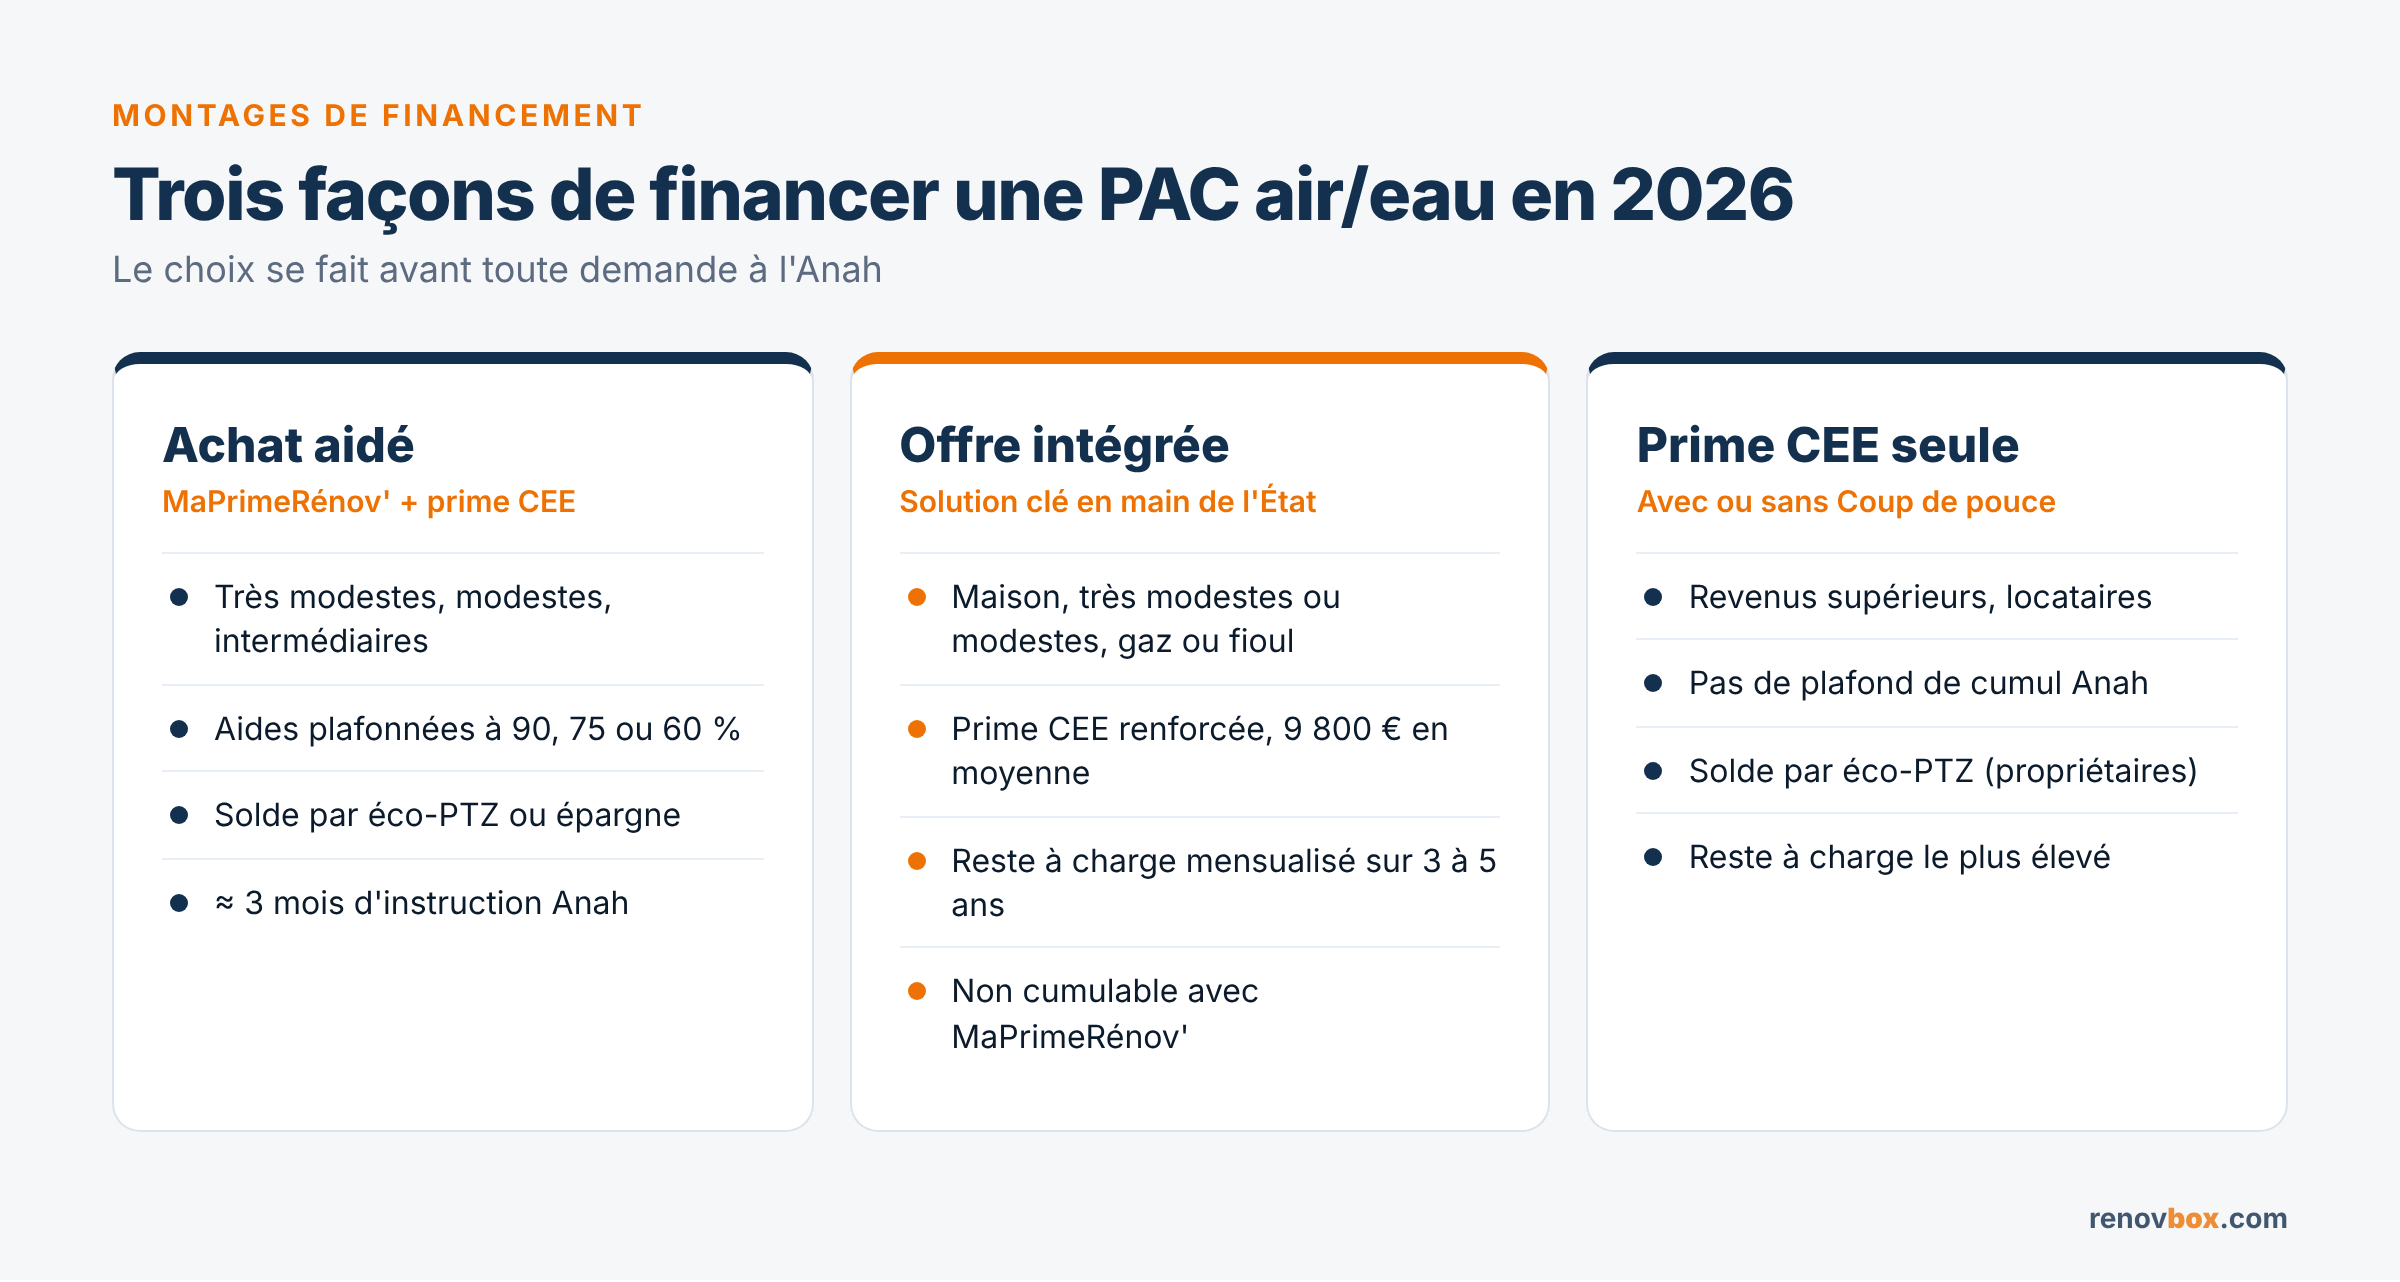
La première décision de votre projet porte sur le montage. Elle conditionne les aides accessibles, la manière de payer le solde et le délai avant le début du chantier. Une demande MaPrimeRénov’ déposée pour les mêmes travaux ferme l’accès à l’offre intégrée : il faut donc comparer avant toute démarche.
Montage 1 : l’achat aidé avec MaPrimeRénov’ et la prime CEE
C’est le montage classique pour les propriétaires aux revenus très modestes, modestes et intermédiaires. Vous cumulez le forfait MaPrimeRénov’ par geste et la prime CEE, bonifiée par le Coup de pouce Chauffage si la pompe à chaleur remplace une chaudière au gaz, au fioul ou au charbon. Le solde se finance par un éco-PTZ ou par vos fonds propres. Comptez environ trois mois d’instruction pour la demande MaPrimeRénov’ en 2026.
Montage 2 : l’offre intégrée pompe à chaleur de l’État
Ouverte depuis le 1er octobre 2026, elle vise les propriétaires d’une maison individuelle en résidence principale, aux revenus très modestes ou modestes au sens de l’Anah, chauffés au gaz ou au fioul. Un seul contrat regroupe la pompe à chaleur (fabriquée en France ou en Europe), la pose, la maintenance pendant au moins trois ans, le pilotage, la demande d’aides et un financement du reste à charge. Une offre d’électricité à prix fixe pendant trois ans est proposée, sans obligation d’y souscrire.
Côté financement, l’aide repose sur une prime CEE renforcée, que le gouvernement estime à 9 800 € en moyenne par ménage. Le reste à charge est mensualisé : remboursé en trois ans dans la plupart des cas, en cinq ans au maximum. La règle centrale porte sur le budget mensuel : remboursement, électricité et maintenance réunis ne doivent pas dépasser votre dépense d’énergie mensuelle d’avant travaux. Six groupements ont été retenus pour proposer ces offres, qui diffèrent par les modèles et les prix : comparez-en au moins deux.
Montage 3 : la prime CEE seule, complétée par un prêt
Les ménages aux revenus supérieurs n’ont pas droit à MaPrimeRénov’ par geste. Ils conservent la prime CEE avec le Coup de pouce, la TVA à 5,5 % et l’éco-PTZ, accordé sans condition de ressources. Les locataires peuvent aussi demander la prime CEE avec l’accord écrit du propriétaire. Ce montage laisse un reste à charge plus élevé, qui se juge surtout au regard des économies de chauffage.
| Critère | Achat aidé (MPR + CEE) | Offre intégrée | Prime CEE seule |
|---|---|---|---|
| Pour qui | Propriétaires très modestes, modestes, intermédiaires | Propriétaires d’une maison, très modestes ou modestes, chauffés au gaz ou au fioul | Revenus supérieurs, locataires, cas exclus de MPR |
| Aides mobilisées | Forfait MPR + prime CEE, sous plafond de cumul | Prime CEE renforcée (9 800 € en moyenne annoncée) | Prime CEE, avec Coup de pouce si chaudière fossile remplacée |
| Paiement du solde | Éco-PTZ, prêt avance rénovation ou épargne | Mensualités sur 3 à 5 ans, intégrées à l’offre | Éco-PTZ ou épargne |
| Délai avant travaux | Environ 3 mois d’instruction MPR | Pas d’instruction MPR, étude de faisabilité préalable | Le temps d’obtenir l’offre CEE écrite |
| Point de vigilance | Avancer la part MPR jusqu’au versement | Non cumulable avec MPR, choix des modèles limité au groupement | Reste à charge élevé en zone douce |
Calculer le reste à charge de sa pompe à chaleur air/eau
Votre reste à charge dépend de quatre variables : votre profil de revenus (bleu, jaune, violet ou rose), le montant du devis, la prime CEE proposée par le financeur et le plafond de cumul qui s’applique à votre profil.
Le plafond de cumul : 90 %, 75 % ou 60 % de la dépense retenue
Dans l’achat aidé, l’Anah additionne MaPrimeRénov’ et la prime CEE, puis compare la somme à la dépense éligible TTC. Si le total dépasse le pourcentage autorisé pour votre profil, MaPrimeRénov’ est réduite d’autant : c’est l’écrêtement. Une aide locale ou une caisse de retraite peut porter ce plafond à 100 %, un cas rare pour une pompe à chaleur installée seule.
| Profil de revenus | Plafond de cumul | Aides au maximum (devis de 12 000 €) | Reste à charge minimum (devis de 12 000 €) | Reste à charge minimum (devis de 14 000 €) |
|---|---|---|---|---|
| Très modestes (bleu) | 90 % | 10 800 € | 1 200 € | 3 200 € |
| Modestes (jaune) | 75 % | 9 000 € | 3 000 € | 5 000 € |
| Intermédiaires (violet) | 60 % | 7 200 € | 4 800 € | 6 800 € |
| Supérieurs (rose) | Pas de MPR, pas de plafond Anah | Prime CEE seule | Selon la prime | Selon la prime |
Le tableau montre l’effet du plafond de 12 000 € : passer de 12 000 à 14 000 € de devis ajoute 2 000 € de reste à charge, quel que soit votre profil. Négocier le devis sous ce seuil, à prestation égale, est souvent le levier le plus rentable de tout le plan de financement.
Quatre plans de financement chiffrés, du ménage très modeste au ménage aisé
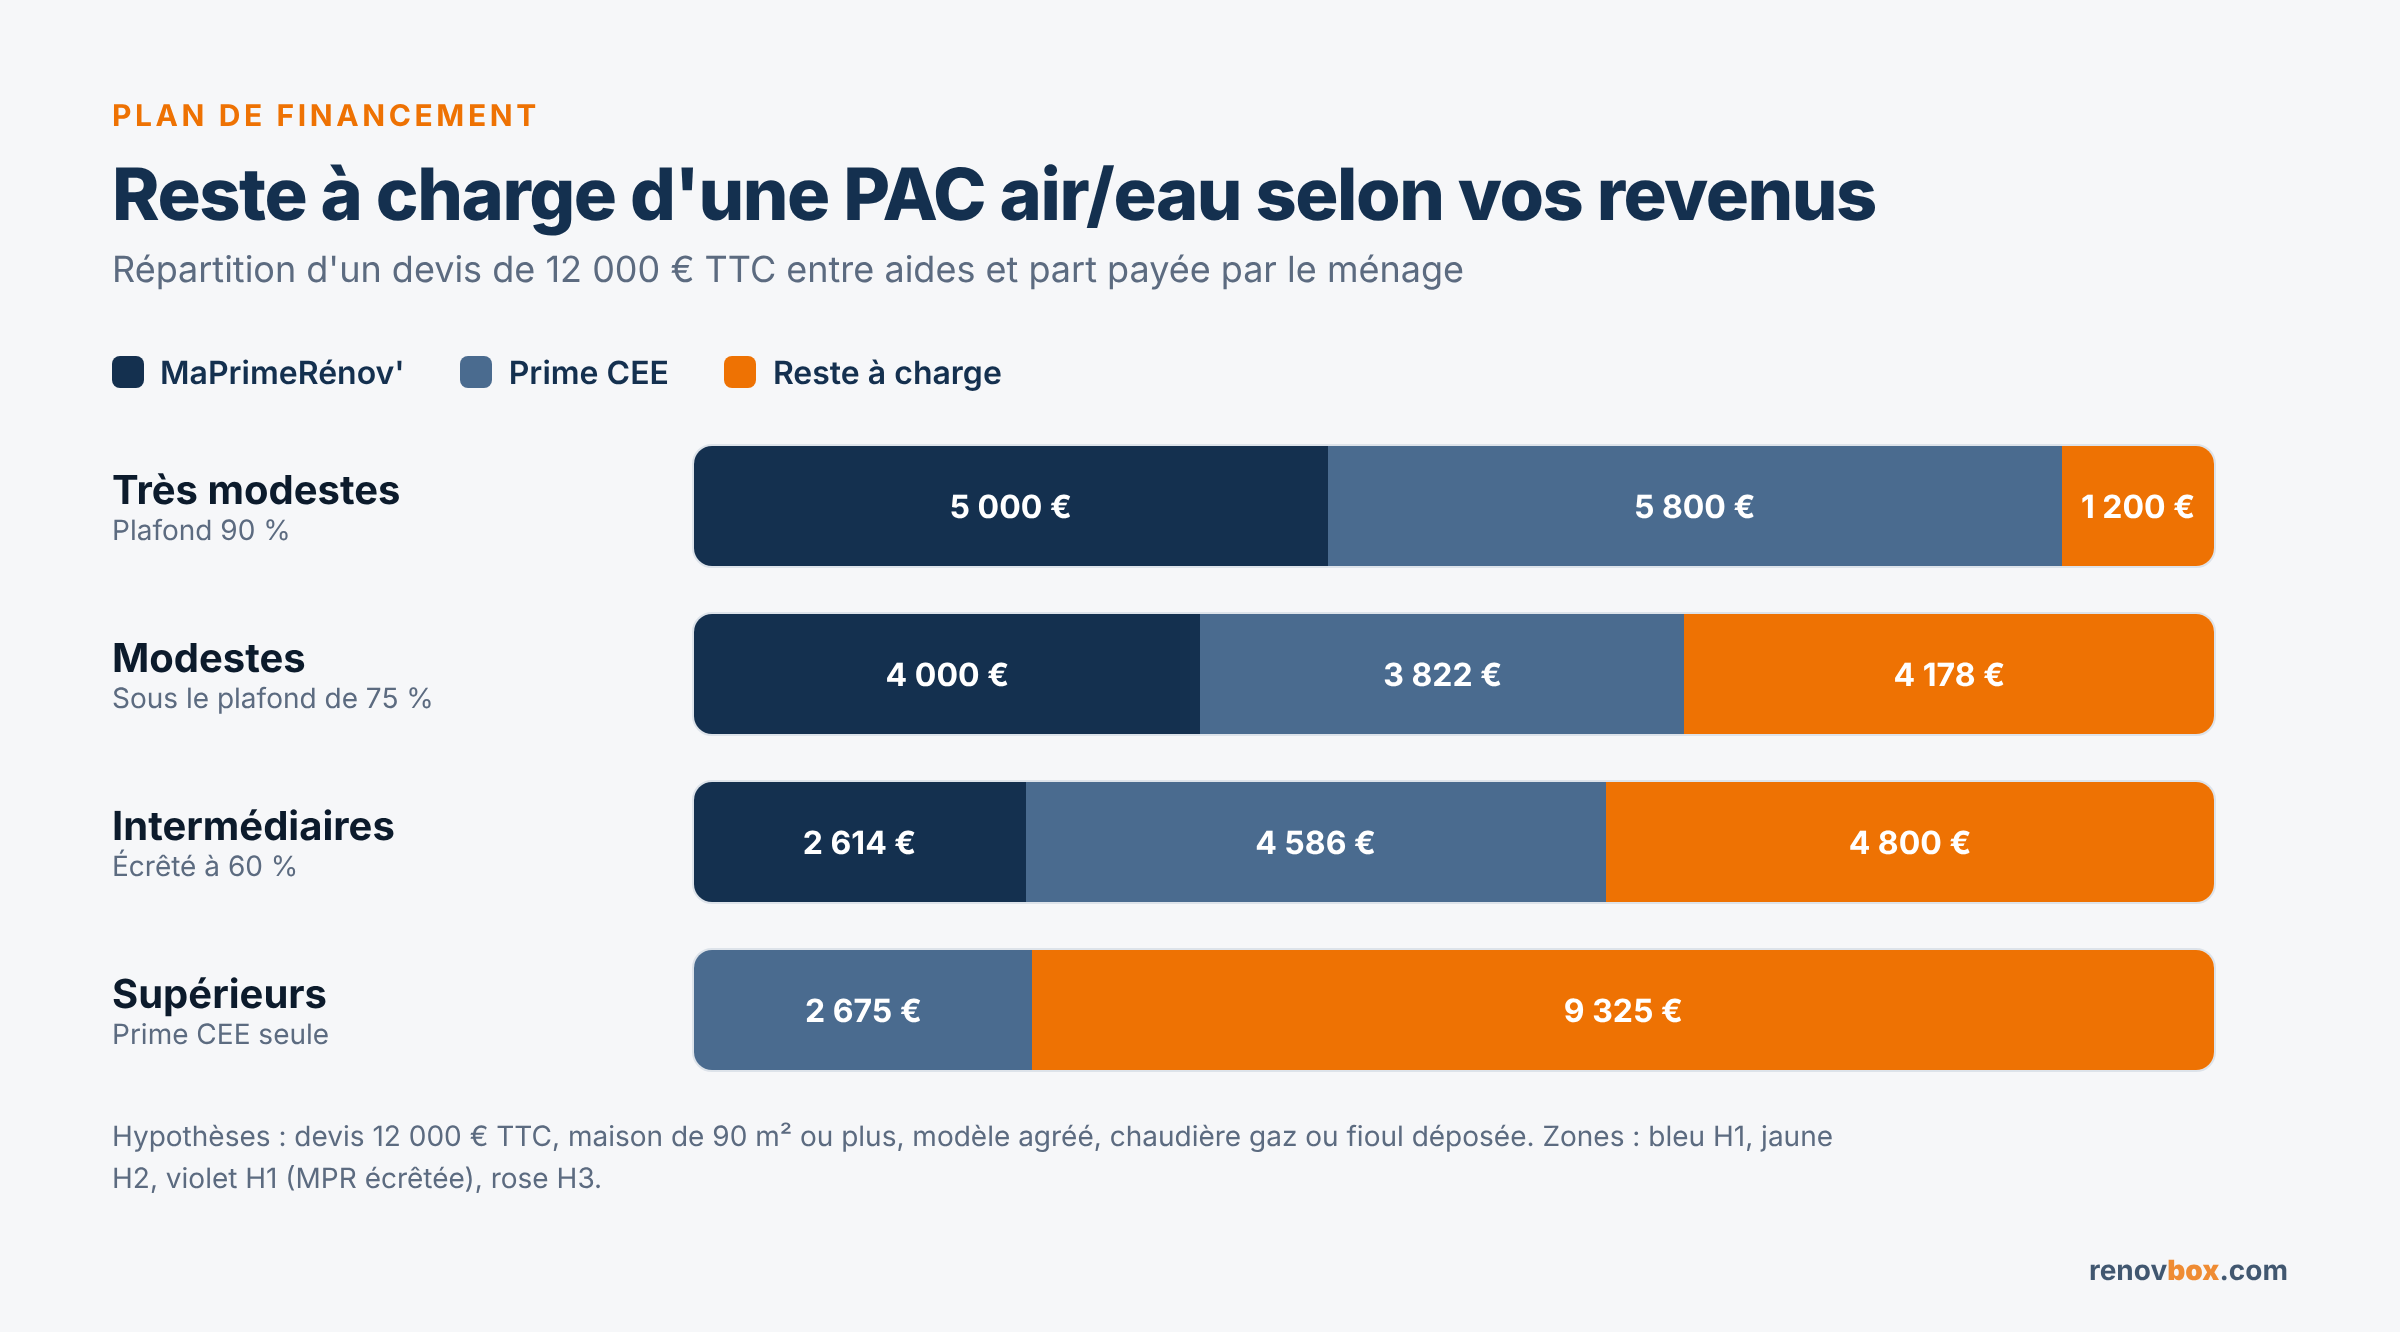
Les exemples ci-dessous reprennent les mêmes hypothèses : maison de 90 m² ou plus, modèle de pompe à chaleur agréé, chaudière déposée par l’installateur, prime CEE calculée sur des prix de rachat observés à l’automne 2026. Ils montrent comment boucler le budget une fois les aides déduites.
Ménage très modeste chauffé au fioul, près de Lille (zone H1)
- Devis : 12 000 € TTC, plus la dépose de cuve à fioul chiffrée à part
- MaPrimeRénov’ : 5 000 € ; prime CEE : 5 800 € ; total : 10 800 €, pile au plafond de 90 %
- Prime de dépose de cuve : 1 200 €, en plus, sur sa propre ligne
- Reste à charge : 1 200 €
Financement conseillé : l’avance de 50 % de MaPrimeRénov’ (2 500 €) couvre l’acompte. Le solde de 1 200 € peut passer par l’épargne ou par un éco-PTZ, à 33 € par mois sur trois ans. Pour ce profil, l’achat aidé reste en général plus avantageux que l’offre intégrée, dont l’aide moyenne laisserait environ 2 200 € à payer sur le même devis.
Ménage modeste chauffé au gaz, près de Nantes (zone H2)
- Devis : 12 000 € TTC
- MaPrimeRénov’ : 4 000 € ; prime CEE : 3 822 € ; total : 7 822 €, sous le plafond de 9 000 €
- Reste à charge : 4 178 €
Financement conseillé : un éco-PTZ sur 15 ans ramène l’effort à 23 € par mois. Il faut toutefois avancer les 4 000 € de MaPrimeRénov’ jusqu’à leur versement, car l’avance n’est pas ouverte aux ménages modestes. C’est le profil pour lequel l’offre intégrée mérite le plus une comparaison chiffrée : avec l’aide moyenne annoncée, le reste à charge tomberait vers 2 200 €, sans délai d’instruction et sans avance de trésorerie.
Ménage aux revenus intermédiaires chauffé au gaz, à Dijon (zone H1)
- Devis : 13 500 € TTC, dont 12 000 € retenus par l’Anah
- MaPrimeRénov’ : 3 000 € ; prime CEE : 4 586 € ; total théorique : 7 586 €
- Plafond de 60 % : 7 200 €, donc 386 € d’aides perdues par écrêtement
- Reste à charge : 6 300 €
Financement conseillé : éco-PTZ sur 15 ans, soit 35 € par mois. Avant cela, une renégociation du devis vers 12 000 € ferait économiser 1 500 € de plus que n’importe quelle prime supplémentaire, puisque la part au-delà du plafond n’est jamais aidée.
Ménage aux revenus supérieurs chauffé au gaz, à Marseille (zone H3)
- Devis : 12 000 € TTC
- MaPrimeRénov’ : non éligible ; prime CEE : 2 675 €
- Reste à charge : 9 325 €
Financement conseillé : un éco-PTZ de 9 325 € sur 15 ans coûte 52 € par mois, soit environ 620 € par an. D’après les ordres de grandeur publiés par le gouvernement, une maison de 100 m² classée D économise entre 800 et 2 000 € par an en passant du gaz à une pompe à chaleur. La mensualité reste donc inférieure à l’économie de chauffage dans la plupart des cas, à condition que l’installation soit bien dimensionnée.
Avance de frais et trésorerie : qui paie quoi, et à quel moment
Un plan de financement équilibré sur le papier peut coincer en pratique, parce que les aides n’arrivent pas en même temps que les factures. MaPrimeRénov’ est versée après les travaux, sur dépôt de la facture, et la prime CEE suit le calendrier écrit dans l’offre du financeur.
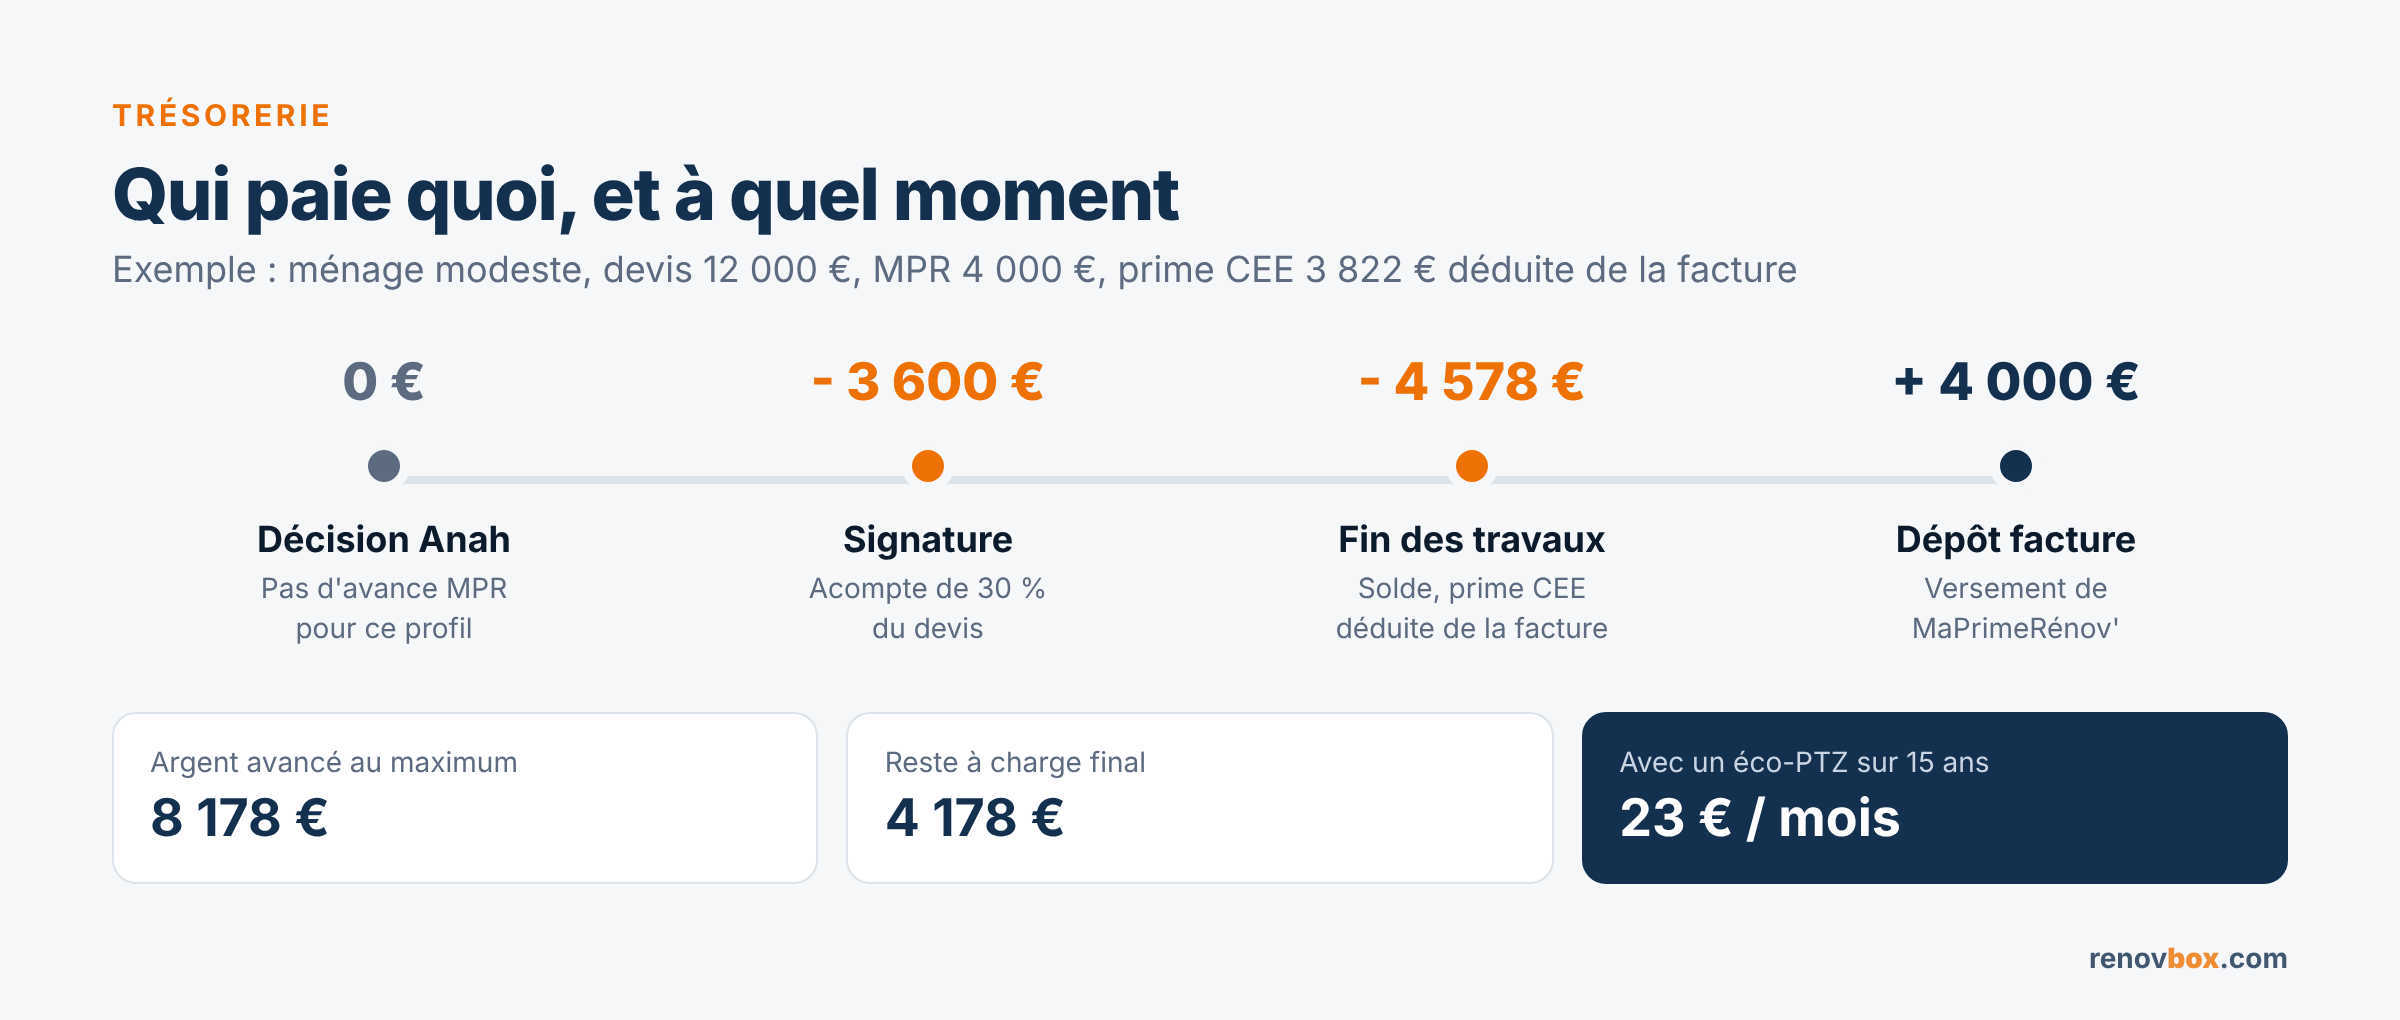
| Étape | Ce que vous payez | Ce que vous recevez |
|---|---|---|
| Décision de l’Anah | Rien | Avance de 50 % de MPR pour les très modestes, sur votre propre compte |
| Signature du devis | Acompte, souvent 20 à 30 % | Déblocage possible de l’éco-PTZ dans les 6 mois suivant l’octroi |
| Fin des travaux | Solde de la facture | Prime CEE, souvent déduite directement de la facture |
| Dépôt de la facture en ligne | Rien | Versement de MaPrimeRénov’ (ou de son solde après avance) |
Trois réflexes limitent l’avance de fonds :
- Demander la déduction de la prime CEE sur la facture quand le financeur le permet. Vous ne payez alors que la différence.
- Faire inscrire sur le devis un échéancier aligné sur les aides. Certaines entreprises acceptent d’encaisser la part correspondant à MaPrimeRénov’ seulement après son versement. Cet accord doit être écrit.
- Garder la main sur l’avance MaPrimeRénov’. Depuis la fin 2024, l’Anah ne verse plus d’avance à un mandataire financier : elle arrive sur votre compte, et personne d’autre ne doit la percevoir à votre place.
Financer le reste à charge : éco-PTZ, prêt avance rénovation et autres solutions
L’éco-prêt à taux zéro, la solution de base
L’éco-PTZ finance jusqu’à 15 000 € pour une pompe à chaleur installée seule, remboursables sur 15 ans, sans intérêts ni frais de dossier et sans condition de ressources. Il est réservé aux propriétaires, pour une résidence principale achevée depuis plus de deux ans, avec une entreprise RGE. Couplé à MaPrimeRénov’, la décision de l’Anah sert de justificatif à la banque et le prêt couvre le reste à charge qui y figure. Les demandes sont ouvertes jusqu’au 31 décembre 2027.
Si vous prévoyez d’autres travaux dans les années suivantes (isolation, fenêtres), un éco-PTZ complémentaire reste possible dans les cinq ans, dans la limite du plafond global. Grouper deux ou trois actions dès le départ relève le plafond à 25 000 puis 30 000 €.
Le prêt avance rénovation, pour ne pas payer de mensualités
Le prêt avance rénovation est garanti par le logement et remboursé en une fois, à la vente ou lors de la succession. Sa version à taux zéro est réservée aux ménages très modestes et modestes, dont les plafonds de revenus ont été relevés au 1er janvier 2026. Il convient surtout aux propriétaires retraités ou aux budgets serrés qui ne peuvent pas assumer une mensualité, même faible. Dans sa version classique avec intérêts, ceux-ci s’ajoutent au capital jusqu’au remboursement : la facture finale doit être calculée avant de signer.
Crédit proposé par l’installateur, aides locales, caisses de retraite
Un crédit affecté proposé avec le devis se compare toujours à l’éco-PTZ. Sur 4 000 € empruntés, un crédit à 5 % de TAEG sur 7 ans coûte environ 750 € d’intérêts, quand l’éco-PTZ n’en coûte aucun. Les aides locales pour une pompe à chaleur installée seule sont rares en 2026, la plupart des collectivités réservant leurs budgets aux rénovations complètes. L’annuaire de l’ANIL et le conseiller France Rénov’ de votre secteur indiquent ce qui est ouvert près de chez vous. Une caisse de retraite ou une aide locale peut porter le plafond de cumul à 100 % de la dépense.
| Solution | Qui peut l’obtenir | Coût pour 4 000 € financés | Profil idéal |
|---|---|---|---|
| Éco-PTZ sur 15 ans | Propriétaires, sans condition de ressources | 22,22 € par mois, 0 € d’intérêts | Tous les profils, en priorité |
| Éco-PTZ sur 10 ans | Idem | 33,33 € par mois, 0 € d’intérêts | Remboursement plus rapide voulu |
| Prêt avance rénovation à taux zéro | Propriétaires très modestes et modestes | Aucune mensualité, remboursement à la vente | Retraités, budgets mensuels serrés |
| Crédit affecté (5 % TAEG, 7 ans) | Selon l’organisme | 56,54 € par mois, environ 750 € d’intérêts | À éviter si l’éco-PTZ est accessible |
| Offre intégrée | Maison, très modestes et modestes, gaz ou fioul | Mensualités sur 3 à 5 ans, plafonnées par la facture d’énergie | Ménage qui veut un budget mensuel stable |
L’ordre des démarches pour ne perdre aucune aide
Une étape faite trop tôt peut coûter une prime entière. Voici la séquence qui sécurise l’achat aidé, du premier contact à l’encaissement.
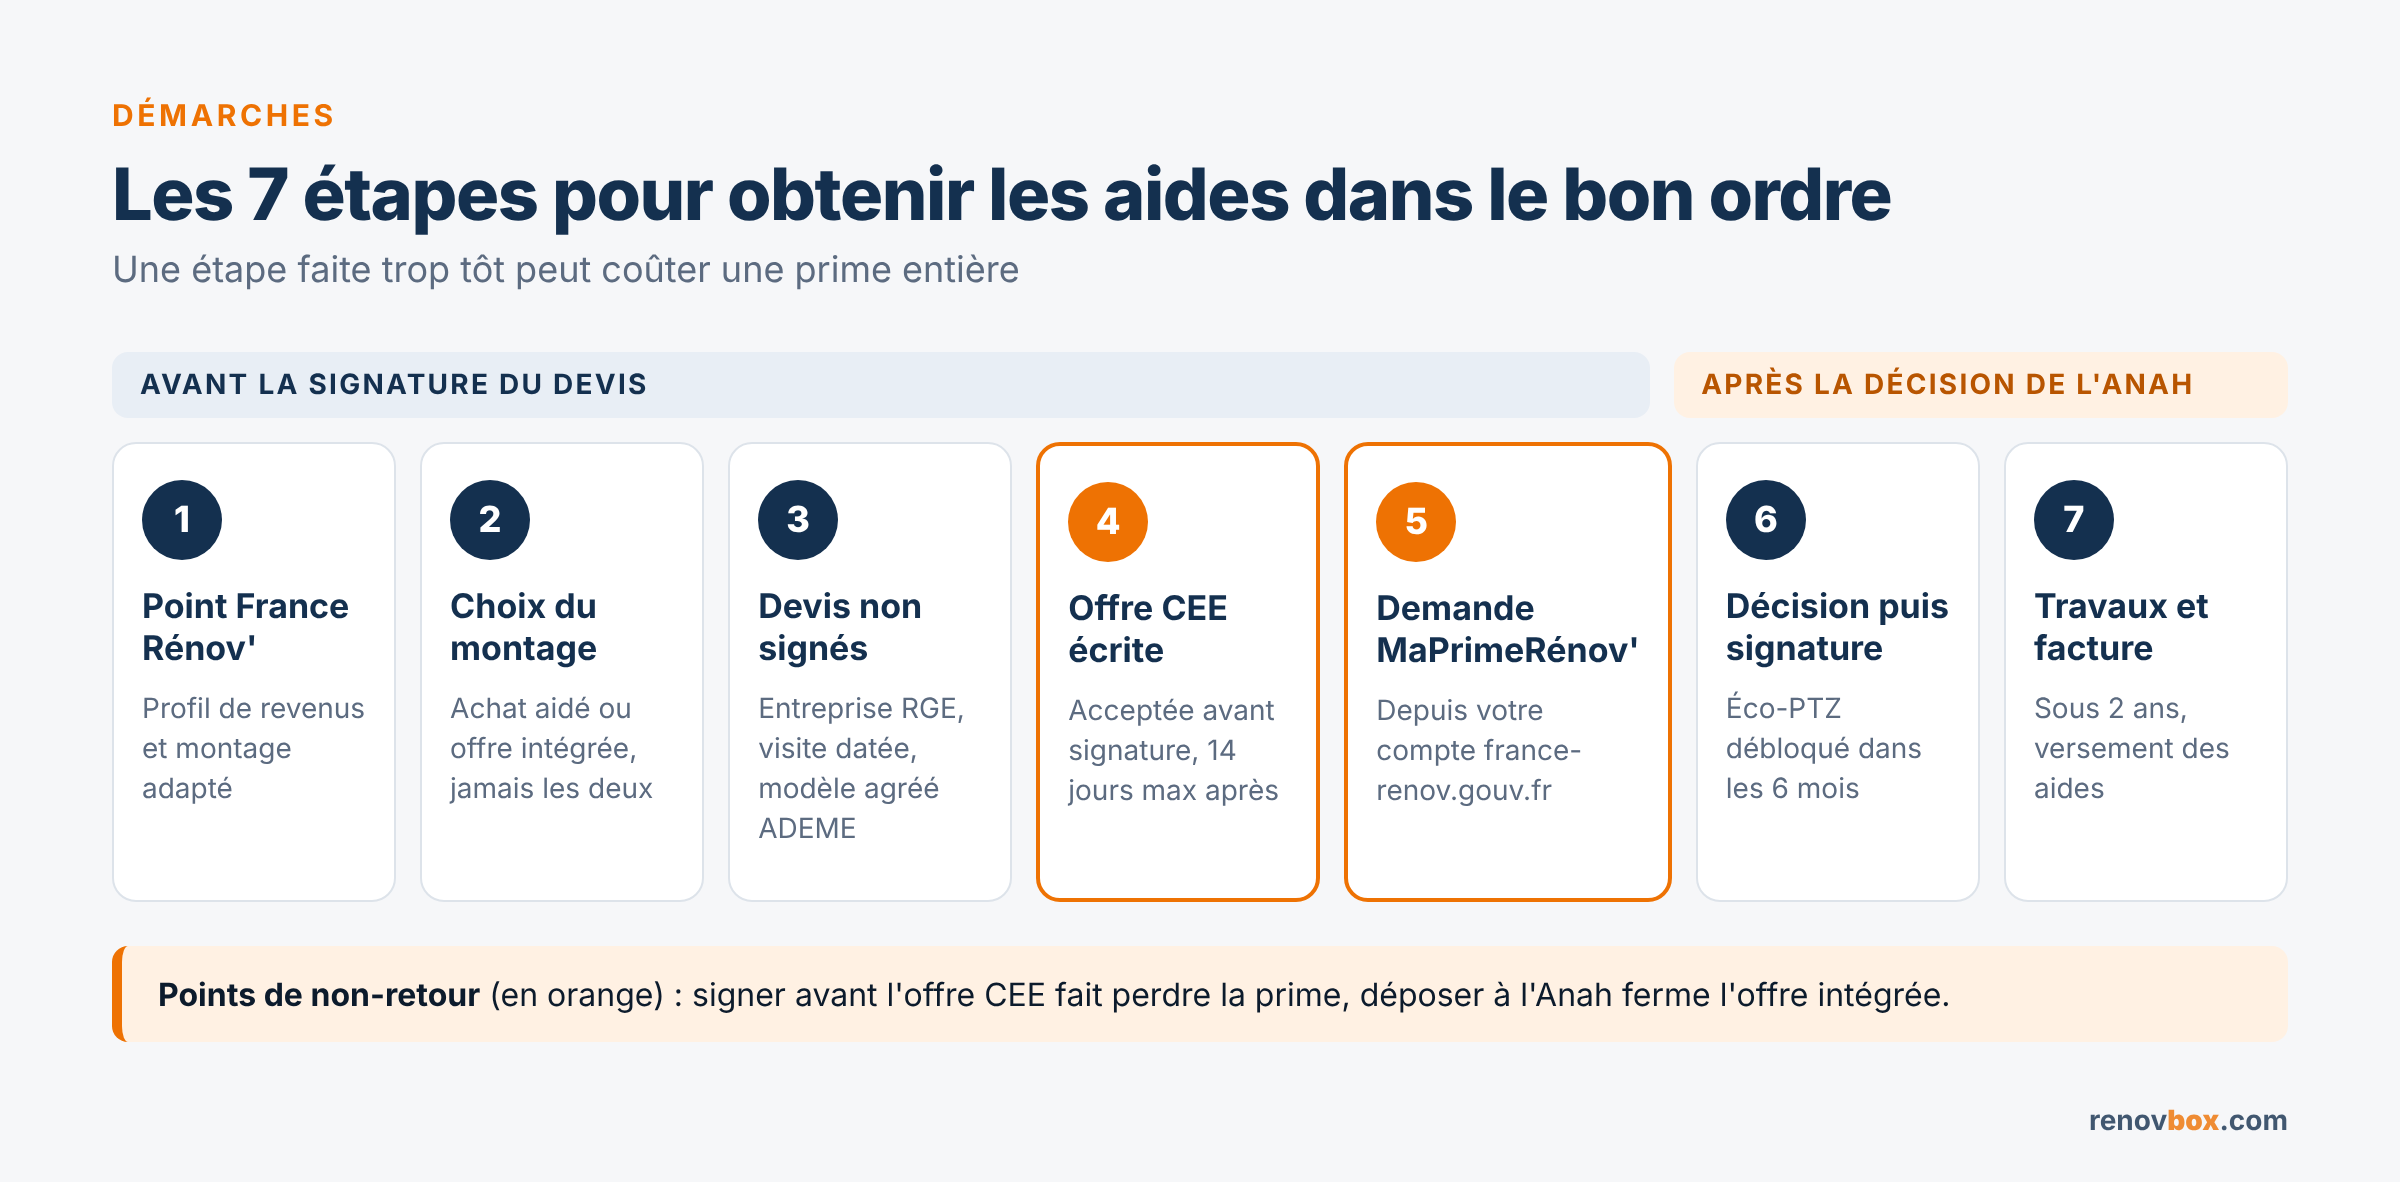
- Faire le point avec France Rénov’ (0808 800 700) ou sur le simulateur officiel pour connaître votre profil de revenus et le montage qui vous convient.
- Choisir le montage : achat aidé ou offre intégrée si vous êtes éligible aux deux. Ce choix se fait avant tout dépôt à l’Anah.
- Obtenir des devis non signés d’entreprises RGE, après une visite technique dont la date figure sur le devis. Vérifiez que le modèle proposé est agréé sur la plateforme de l’ADEME (bonus-pac.ademe.fr), condition du Coup de pouce depuis le 1er septembre 2026.
- Accepter par écrit l’offre CEE avant de signer le devis, ou au plus tard 14 jours après. Le nom du financeur et le montant en euros doivent y apparaître.
- Déposer la demande MaPrimeRénov’ depuis votre propre compte sur france-renov.gouv.fr, passage obligé de toutes les demandes Anah depuis le 17 août 2026, même avec un mandataire.
- Signer le devis après la décision de l’Anah, puis demander l’éco-PTZ à votre banque avec cette décision.
- Faire réaliser les travaux dans les deux ans, puis déposer la facture pour déclencher le versement de MaPrimeRénov’.
Une exception existe pour une panne de chauffage survenue entre le 1er octobre et le 30 avril : la pompe à chaleur peut être posée en urgence, avec deux mois pour déposer la demande après l’installation. Faites-le confirmer par France Rénov’ avant de vous engager.
Les erreurs qui font perdre une aide
- Signer le devis avant l’offre CEE. Au-delà de 14 jours après la signature, la prime est perdue.
- Choisir un modèle non agréé. Depuis septembre 2026, le Coup de pouce Chauffage exige un modèle agréé, dont le numéro figure sur la facture. Sans lui, la prime retombe à son niveau de base.
- Déposer soi-même l’ancienne chaudière. La dépose doit être faite par le professionnel pour ouvrir le Coup de pouce.
- Opter pour une pompe à chaleur hybride avec appoint gaz ou fioul : MaPrimeRénov’ ne la finance plus depuis le 1er septembre 2026.
- Déposer une demande MaPrimeRénov’ avant d’avoir étudié l’offre intégrée, qui devient alors inaccessible pour les mêmes travaux.
- Répondre à un démarchage téléphonique. Il est interdit pour les travaux de rénovation énergétique, et un « conseiller » qui réclame vos identifiants France Rénov’ n’en est pas un.
Lancer son projet en 2026 ou attendre la réforme de 2027 ?
Le gouvernement a annoncé la fin du double guichet à partir du 1er janvier 2027 : les pompes à chaleur air/eau et géothermiques seraient financées par les seuls CEE, sans MaPrimeRénov’, avec une aide connue avant les travaux et sans les trois mois d’instruction actuels. Un projet d’arrêté prévoit aussi de ramener le coefficient du Coup de pouce de 5 à 3 pour les ménages modestes, en compensant par un meilleur prix des certificats. Début novembre 2026, aucun montant n’était fixé par un texte publié.
Pour décider, partez de votre facture actuelle. Si votre chaudière vous coûte cher ou montre des signes de faiblesse avant l’hiver, attendre plusieurs mois pour un gain incertain se justifie mal. Si votre projet n’est pas urgent et que vous êtes en profil modeste, l’offre intégrée fonctionne déjà selon la logique annoncée pour 2027 et mérite d’être chiffrée dès maintenant. Dans tous les cas, un dossier MaPrimeRénov’ déposé en 2026 laisse deux ans pour réaliser les travaux après la décision.
Questions fréquentes sur le financement d’une pompe à chaleur air/eau
Peut-on installer une pompe à chaleur air/eau sans rien avancer ?
Presque, selon le profil. Un ménage très modeste peut obtenir l’avance de 50 % de MaPrimeRénov’, se faire déduire la prime CEE de la facture et financer le solde par éco-PTZ. Avec l’offre intégrée, le reste à charge est mensualisé dès le départ. Les autres profils doivent prévoir d’avancer la part MaPrimeRénov’ jusqu’à son versement.
L’éco-PTZ peut-il financer toute la pompe à chaleur ?
Oui, jusqu’à 15 000 € pour une action seule, ce qui couvre le prix de la plupart des installations. Il est toutefois plus avantageux d’utiliser d’abord les primes, puis d’emprunter le seul reste à charge : le prêt est sans intérêts, mais il reste une dette à rembourser.
Un locataire peut-il financer une pompe à chaleur avec des aides ?
Il n’a droit ni à MaPrimeRénov’ ni à l’éco-PTZ, réservés aux propriétaires. Il peut demander la prime CEE avec l’accord écrit du propriétaire et bénéficie de la TVA à 5,5 % si le logement a plus de deux ans. Le reste se finance par épargne ou par crédit.
Comment financer une pompe à chaleur dans un logement mis en location ?
Le propriétaire bailleur peut obtenir MaPrimeRénov’ par geste selon ses revenus, s’il s’engage à louer six ans en résidence principale, ainsi que la prime CEE et l’éco-PTZ. Le chantier améliore aussi l’étiquette énergétique du logement, un point à surveiller avec le calendrier d’interdiction de location des passoires.
Les aides sont-elles imposables ?
Non. MaPrimeRénov’ et la prime CEE ne sont pas des revenus imposables pour un particulier propriétaire occupant. Elles n’ont pas à figurer sur la déclaration de revenus.
Combien de temps faut-il entre le premier devis et la pose ?
Dans l’achat aidé, comptez environ trois mois d’instruction MaPrimeRénov’ en 2026, plus les délais de l’installateur. L’offre intégrée et la prime CEE seule évitent ce délai d’instruction, mais demandent une étude technique préalable.
Pour le détail de chaque aide, de ses conditions d’attribution et des plafonds de ressources par profil, consultez notre page sur les aides pour une pompe à chaleur air/eau.